

 Бозгашт
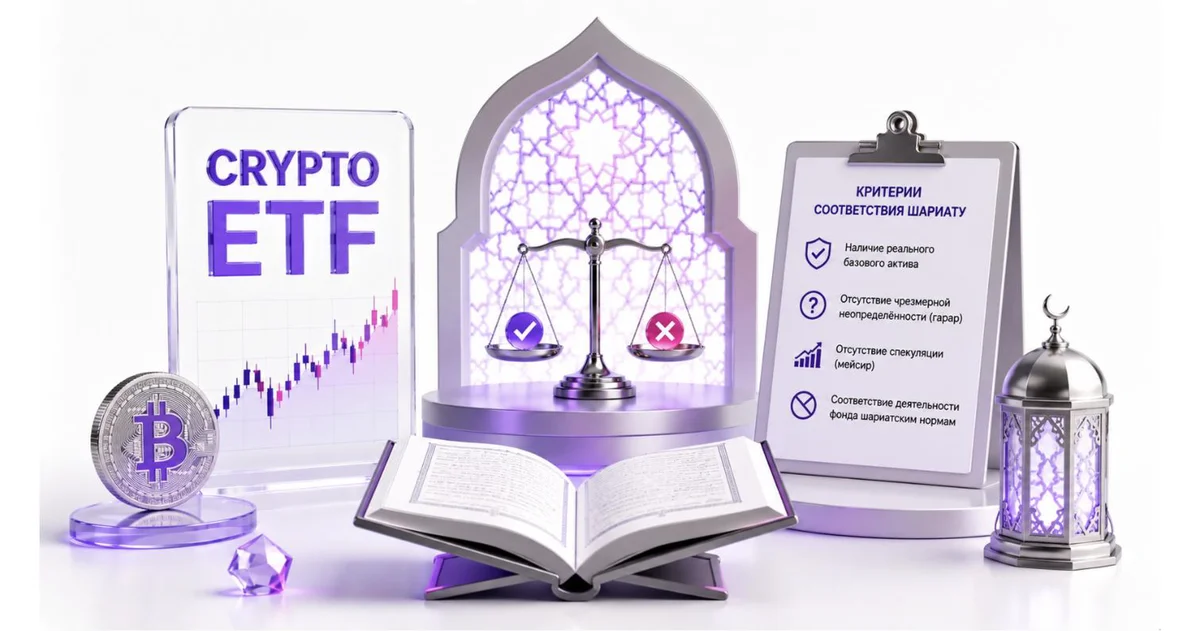
Крипто-ETF и ислам: что говорят учёные
Однозначного, общепринятого ответа на вопрос «халяльна ли криптовалюта» в исламских финансах пока нет — мнения авторитетных учёных расходятся, и это касается и криптовалютных ETF.
В чём суть разногласий
Часть исламских учёных считает криптовалюту допустимой формой имущества (маль), которую можно покупать и продавать, если сделка не связана с запрещёнными видами деятельности. Другие указывают на высокую спекулятивность и неопределённость (гарар) как на основание для осторожности или прямого запрета, а также на отсутствие у криптовалюты материального обеспечения, в отличие от акций, представляющих долю в реальном бизнесе. Единой позиции, признанной всеми школами и советами, на сегодняшний день не существует.
Меняет ли что-то форма ETF
Крипто-ETF добавляет к этому обсуждению ещё один слой: инвестор не держит криптовалюту напрямую, а покупает пай регулируемого фонда, который сам держит актив на балансе. Для одних учёных это не снимает исходные вопросы о природе базового актива, для других — регулируемая, прозрачная структура фонда является отдельным фактором, который стоит учитывать отдельно от прямого владения криптовалютой. Разные советы и эксперты могут приходить к разным выводам даже при обсуждении одного и того же продукта.
Что это значит на практике
Однозначной фетвы, применимой ко всем ситуациям и всем инвесторам, здесь не существует — вывод может зависеть от конкретной школы мысли, конкретного продукта и трактовки. Тем, для кого соответствие принципам шариата принципиально важно, стоит обсудить конкретный инструмент с квалифицированным исламским учёным, а не опираться на общее мнение по теме «крипто и ислам».
Материал носит ознакомительный характер, не является религиозным заключением (фетвой) и не отражает окончательную позицию по вопросу. Материал также не является индивидуальной инвестиционной рекомендацией.

Барои Зангҳо Ба Тоҷикистон
Дар бораи ширкат:
Сармоягузорӣ
Иттилоот


Маълумоти пешниҳодшуда танҳо хусусияти иттилоотӣ дорад ва набояд ҳамчун пешниҳоди харид ё фурӯши асъори хориҷӣ, коғазҳои қиматнок ва/ё дигар асбобҳои молиявӣ баррасӣ шавад. Маълумоти дар ин сайт овардашуда дастури инфиродии сармоягузорӣ нест. Асбобҳои молиявӣ ё амалиётҳое, ки дар ин бахш зикр шудаанд, шояд барои шумо мувофиқ набошанд, ба профили сармоягузории шумо, вазъи молиявӣ, таҷрибаи сармоягузорӣ, дониши шумо, ҳадафҳои сармоягузорӣ, муносибат ба хатари эҳтимолӣ ва даромаднокӣ мувофиқ набошанд.
ҶДММ "Брокери Биржавӣ" даромаднокии ояндаро кафолат намедиҳад ва ваъда намедиҳад, эътимоднокии сармоягузориҳои эҳтимолӣ ва устувории ҳаҷми даромади эҳтимолиро кафолат намедиҳад. Натиҷаҳои сармоягузорӣ дар гузашта даромади ояндаро кафолат намедиҳад.
ҶДММ "Брокери Биржавӣ" барои зарарҳои эҳтимолии сармоягузор дар ҳолати анҷом додани амалиёт ва сармоягузорӣ ба асбобҳои молиявӣ ҷавобгар нест ва инчунин кафолати бозгашт, самаранокӣ ва даромаднокии сармоягузориҳоро намедиҳад.
ҶДММ "Брокери Биржавӣ" иттилоъ медиҳад, ки фаъолияти худро дар бозори коғазҳои қимматнок мувофиқи иҷозатномаҳои зерин, ки аз ҷониби Вазорати молияи Ҷумҳурии Тоҷикистон дода шудаанд, анҷом медиҳад: иҷозатномаи фаъолияти депозитарӣ №010/25 аз 25.06.2025; иҷозатномаи фаъолияти брокерӣ №007/25 аз 25.06.2025; иҷозатномаи фаъолияти дилерӣ №008/25 аз 25.06.2025 ва иҷозатномаи фаъолияти идоракунии коғазҳои қиматнок №009/25 аз 25.06.2025, инчунин оид ба хатари ба вуҷуд омадани ихтилофи манфиатҳо, аз ҷумла дар натиҷаи муттаҳид кардани намудҳои гуногуни фаъолияти касбӣ дар бозори коғазҳои қиматнок ҳушдор медиҳад.