

 Бозгашт
Что такое мурабаха простыми словами
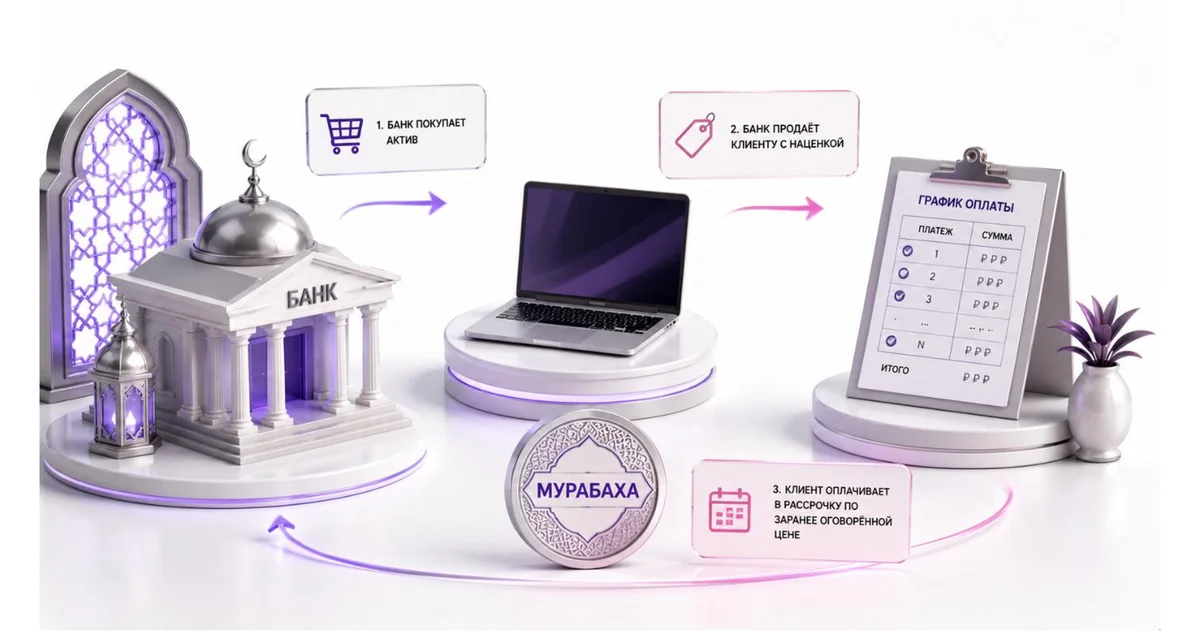
Мурабаха — одна из самых распространённых схем в исламских финансах: способ продать товар с наценкой вместо того, чтобы дать деньги в долг под процент.
Как устроена сделка
В классической мурабахе продавец (например, банк) сначала сам покупает нужный клиенту товар — недвижимость, оборудование, автомобиль — а затем перепродаёт его клиенту по цене выше первоначальной, с заранее оговорённой и прозрачной наценкой. Клиент может выплачивать эту сумму частями. Внешне это может напоминать покупку в рассрочку, но по сути это сделка купли-продажи товара, а не заём под процент.
Почему это не то же самое, что кредит
Ключевое отличие от обычного кредита в том, что банк в мурабахе на короткое время сам становится собственником товара, прежде чем продать его клиенту — а наценка фиксируется один раз при заключении сделки и не меняется от просрочки платежа, в отличие от процентной ставки по кредиту, которая продолжает начисляться на остаток долга. Это то, что делает схему совместимой с запретом на риба (ссудный процент) в исламских финансах.
Где используется мурабаха
Схему чаще всего применяют исламские банки для финансирования покупки жилья, автомобилей или оборудования для бизнеса. Важно понимать: «Биржевой Брокер» — брокер, а не банк и не кредитная организация, и не предоставляет финансирование по схеме мурабаха. Для инвесторов, которым важно соответствие принципам шариата, брокер предлагает другой инструмент — каталог халяльных акций, отобранных по стандартам AAOIFI.
Материал носит ознакомительный характер и не является религиозным заключением (фетвой) или индивидуальной инвестиционной рекомендацией.

Барои Зангҳо Ба Тоҷикистон
Дар бораи ширкат:
Сармоягузорӣ
Иттилоот


Маълумоти пешниҳодшуда танҳо хусусияти иттилоотӣ дорад ва набояд ҳамчун пешниҳоди харид ё фурӯши асъори хориҷӣ, коғазҳои қиматнок ва/ё дигар асбобҳои молиявӣ баррасӣ шавад. Маълумоти дар ин сайт овардашуда дастури инфиродии сармоягузорӣ нест. Асбобҳои молиявӣ ё амалиётҳое, ки дар ин бахш зикр шудаанд, шояд барои шумо мувофиқ набошанд, ба профили сармоягузории шумо, вазъи молиявӣ, таҷрибаи сармоягузорӣ, дониши шумо, ҳадафҳои сармоягузорӣ, муносибат ба хатари эҳтимолӣ ва даромаднокӣ мувофиқ набошанд.
ҶДММ "Брокери Биржавӣ" даромаднокии ояндаро кафолат намедиҳад ва ваъда намедиҳад, эътимоднокии сармоягузориҳои эҳтимолӣ ва устувории ҳаҷми даромади эҳтимолиро кафолат намедиҳад. Натиҷаҳои сармоягузорӣ дар гузашта даромади ояндаро кафолат намедиҳад.
ҶДММ "Брокери Биржавӣ" барои зарарҳои эҳтимолии сармоягузор дар ҳолати анҷом додани амалиёт ва сармоягузорӣ ба асбобҳои молиявӣ ҷавобгар нест ва инчунин кафолати бозгашт, самаранокӣ ва даромаднокии сармоягузориҳоро намедиҳад.
ҶДММ "Брокери Биржавӣ" иттилоъ медиҳад, ки фаъолияти худро дар бозори коғазҳои қимматнок мувофиқи иҷозатномаҳои зерин, ки аз ҷониби Вазорати молияи Ҷумҳурии Тоҷикистон дода шудаанд, анҷом медиҳад: иҷозатномаи фаъолияти депозитарӣ №010/25 аз 25.06.2025; иҷозатномаи фаъолияти брокерӣ №007/25 аз 25.06.2025; иҷозатномаи фаъолияти дилерӣ №008/25 аз 25.06.2025 ва иҷозатномаи фаъолияти идоракунии коғазҳои қиматнок №009/25 аз 25.06.2025, инчунин оид ба хатари ба вуҷуд омадани ихтилофи манфиатҳо, аз ҷумла дар натиҷаи муттаҳид кардани намудҳои гуногуни фаъолияти касбӣ дар бозори коғазҳои қиматнок ҳушдор медиҳад.