

 Бозгашт
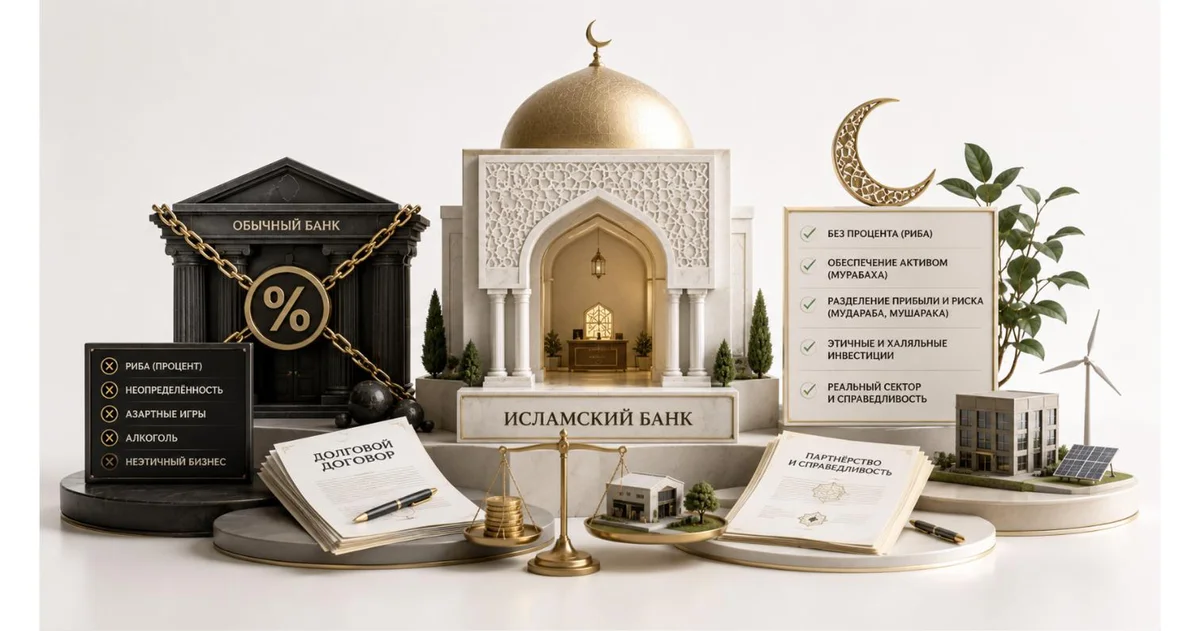
Исламский банк: чем отличается от обычного
Исламский банк работает по тем же базовым функциям, что и обычный — приём вкладов, финансирование, платежи, — но делает это по принципам, которые запрещают ссудный процент и требуют реальной экономической основы под каждой сделкой.
Главное отличие: запрет на риба (ссудный процент)
Обычный банк зарабатывает на разнице между ставкой по вкладам и ставкой по кредитам. В исламских финансах ссудный процент (риба) запрещён: банк не может просто дать деньги в долг под процент. Вместо этого используются схемы, основанные на реальном активе или разделении прибыли и риска — например, мурабаха (банк покупает товар и перепродаёт клиенту с наценкой, а не даёт кредит под процент) или мудараба и мушарака (банк и клиент делят прибыль и убыток от совместного проекта).
Разделение риска вместо гарантированного процента
В классической модели исламского банка доходность вкладчика не фиксирована заранее, а зависит от результата вложений банка — то есть вкладчик частично разделяет риск, а не просто получает гарантированный процент. На практике многие исламские банки предлагают продукты, приближенные по предсказуемости к обычным вкладам, но структура сделки формально остаётся основанной на разделении прибыли, а не на проценте.
Запрет на финансирование определённых отраслей
Исламский банк не финансирует бизнес, связанный с алкоголем, азартными играми, свининой и другими запрещёнными в исламе видами деятельности. Соответствие сделок этим принципам контролирует шариатский наблюдательный совет банка.
Как это соотносится с «Биржевым Брокером»
«Биржевой Брокер» — не исламский банк, а брокер, дающий доступ к каталогу халяльных акций, отобранных по стандартам AAOIFI, и услугам сертифицированного шариатского эксперта AAOIFI в штате; список одобренных бумаг пересматривается ежеквартально. Отдельная услуга «халяльный брокерский счёт» на данный момент приостановлена — актуальный статус стоит уточнять в приложении перед открытием счёта.
Материал носит ознакомительный характер и не является религиозным заключением (фетвой) или индивидуальной инвестиционной рекомендацией. По вопросам соответствия конкретных продуктов нормам шариата рекомендуется консультация с квалифицированным исламским учёным.

Барои Зангҳо Ба Тоҷикистон
Дар бораи ширкат:
Сармоягузорӣ
Иттилоот


Маълумоти пешниҳодшуда танҳо хусусияти иттилоотӣ дорад ва набояд ҳамчун пешниҳоди харид ё фурӯши асъори хориҷӣ, коғазҳои қиматнок ва/ё дигар асбобҳои молиявӣ баррасӣ шавад. Маълумоти дар ин сайт овардашуда дастури инфиродии сармоягузорӣ нест. Асбобҳои молиявӣ ё амалиётҳое, ки дар ин бахш зикр шудаанд, шояд барои шумо мувофиқ набошанд, ба профили сармоягузории шумо, вазъи молиявӣ, таҷрибаи сармоягузорӣ, дониши шумо, ҳадафҳои сармоягузорӣ, муносибат ба хатари эҳтимолӣ ва даромаднокӣ мувофиқ набошанд.
ҶДММ "Брокери Биржавӣ" даромаднокии ояндаро кафолат намедиҳад ва ваъда намедиҳад, эътимоднокии сармоягузориҳои эҳтимолӣ ва устувории ҳаҷми даромади эҳтимолиро кафолат намедиҳад. Натиҷаҳои сармоягузорӣ дар гузашта даромади ояндаро кафолат намедиҳад.
ҶДММ "Брокери Биржавӣ" барои зарарҳои эҳтимолии сармоягузор дар ҳолати анҷом додани амалиёт ва сармоягузорӣ ба асбобҳои молиявӣ ҷавобгар нест ва инчунин кафолати бозгашт, самаранокӣ ва даромаднокии сармоягузориҳоро намедиҳад.
ҶДММ "Брокери Биржавӣ" иттилоъ медиҳад, ки фаъолияти худро дар бозори коғазҳои қимматнок мувофиқи иҷозатномаҳои зерин, ки аз ҷониби Вазорати молияи Ҷумҳурии Тоҷикистон дода шудаанд, анҷом медиҳад: иҷозатномаи фаъолияти депозитарӣ №010/25 аз 25.06.2025; иҷозатномаи фаъолияти брокерӣ №007/25 аз 25.06.2025; иҷозатномаи фаъолияти дилерӣ №008/25 аз 25.06.2025 ва иҷозатномаи фаъолияти идоракунии коғазҳои қиматнок №009/25 аз 25.06.2025, инчунин оид ба хатари ба вуҷуд омадани ихтилофи манфиатҳо, аз ҷумла дар натиҷаи муттаҳид кардани намудҳои гуногуни фаъолияти касбӣ дар бозори коғазҳои қиматнок ҳушдор медиҳад.