

 Назад
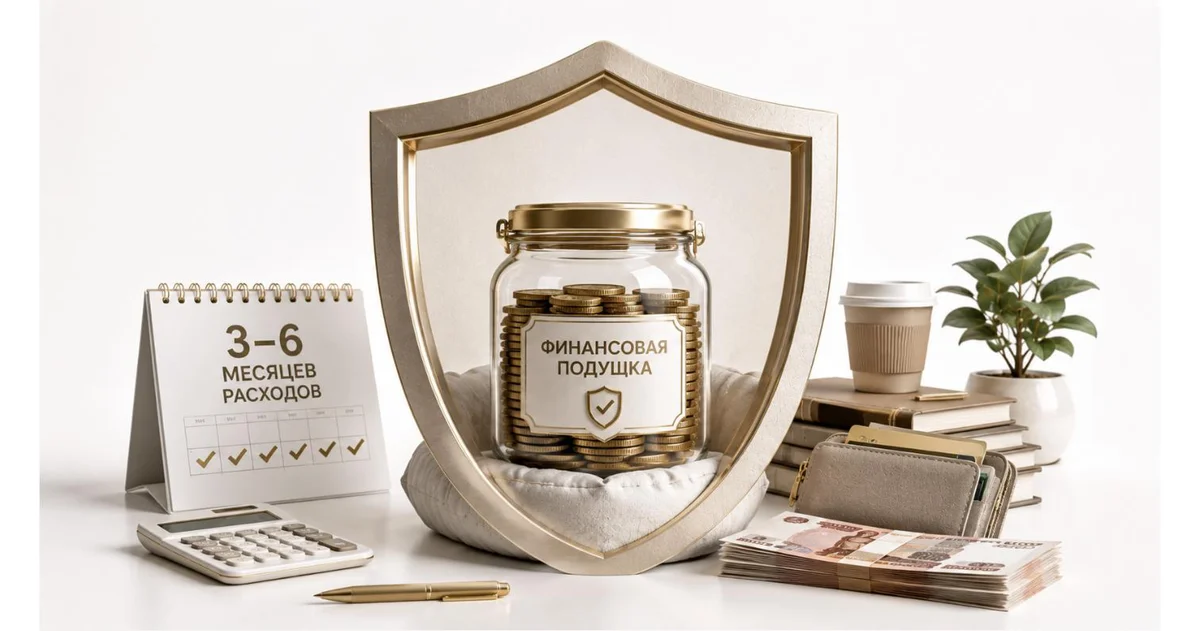
Финансовая подушка безопасности: сколько нужно и как накопить
Финансовая подушка безопасности — это деньги, отложенные не для роста капитала, а на случай, если доход внезапно прервётся: потеря работы, болезнь, срочный переезд.
Сколько нужно откладывать
Общепринятый ориентир — расходы за 3–6 месяцев жизни, а не доходов. Если ваши обязательные траты (жильё, еда, переводы семье, транспорт) составляют, скажем, 500 долларов в месяц, подушка в 1500–3000 долларов покрывает большинство типичных перерывов в доходе. Для тех, чей доход менее стабилен — например, сезонная работа — разумнее ориентироваться на верхнюю границу диапазона.
Почему это не то же самое, что инвестиции
Подушка безопасности и инвестиционный портфель решают разные задачи. Подушка должна быть доступна быстро и без потерь в стоимости — поэтому её не стоит держать в волатильных активах, которые в момент острой нужды могут оказаться в минусе. Инвестировать стоит уже те деньги, которые останутся сверх подушки и не понадобятся в ближайшей перспективе.
Как копить, если доход нестабилен или уходит на переводы
Начинать можно с небольшой фиксированной суммы каждый месяц — важнее регулярность, чем размер взноса. Полезно держать подушку отдельно от основного счёта, чтобы не тратить её по инерции, и пополнять постепенно, даже если сумма кажется маленькой: за год небольшие взносы складываются в заметный резерв.
Материал носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.

Для звонков по Таджикистану
Инвестиции


Представленная информация носит ознакомительный характер и не должна рассматриваться как предложение купить или продать иностранную валюту, ценные бумаги и/или иные финансовые инструменты. Информация, представленная на настоящем сайте, не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в данном разделе, могут не подходить Вам, не соответствовать Вашему инвестиционному профилю, финансовому положению, опыту инвестиций, знаниям, инвестиционным целям, отношению к риску и доходности.
ООО «Биржевой Брокер» не гарантирует и не обещает в будущем доходности вложений, не дает гарантии надежности возможных инвестиций и стабильности размеров возможных доходов. Результаты инвестирования в прошлом не являются гарантией получения доходов в будущем.
ООО «Биржевой Брокер» не несет ответственности за возможные убытки инвестора в случае совершения операций и инвестирования в финансовые инструменты, а также не гарантируют возврат, эффективность и доходность инвестиций.
Настоящим ООО «Биржевой Брокер» уведомляет о том, что ООО «Биржевой Брокер» осуществляет свою деятельность на рынке ценных бумаг в соответствии со следующими лицензиями профессионального участника рынка ценных бумаг от Министерство Финансов РТ: на осуществление депозитарной деятельности №010/25 от 25.06.2025; на осуществление брокерской деятельности №007/25 от 25.06.2025; на осуществление дилерской деятельности №008/25 от 25.06.2025 и на осуществление деятельности по управлению ценными бумагами №009/25 от 25.06.2025, а также уведомляет о существовании риска возникновения конфликта интересов, в том числе вследствие осуществления ООО «Биржевой Брокер» профессиональной деятельности на рынке ценных бумаг на условиях совмещения различных видов профессиональной деятельности.