

 Orqaga
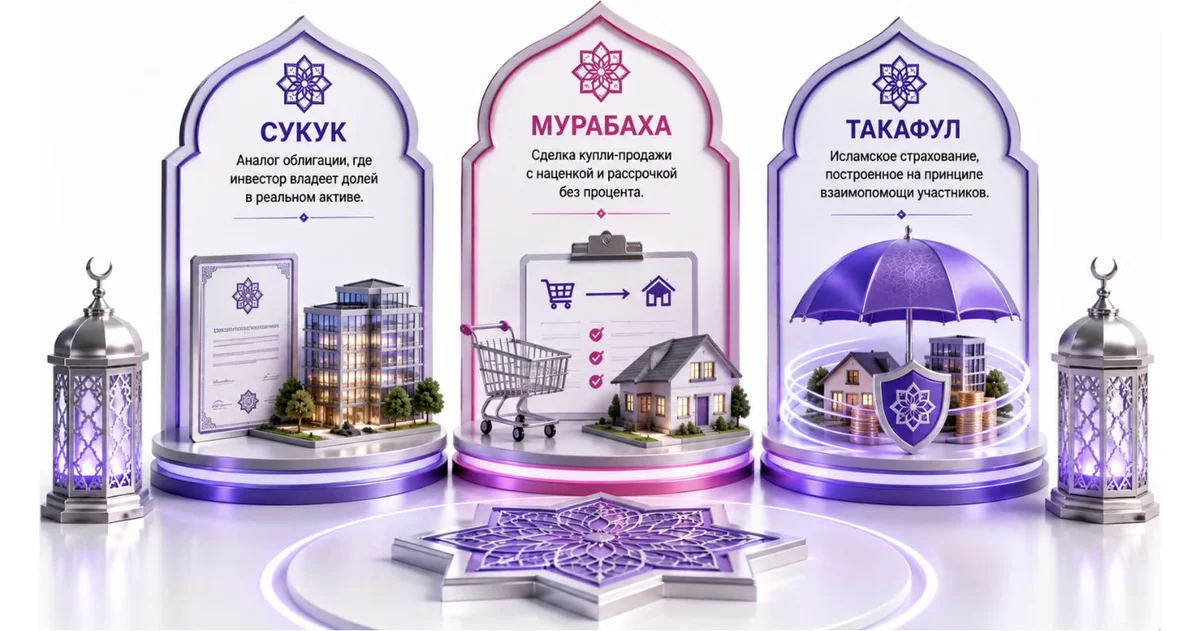
Islom moliyaviy atamalari: sukuk, murabaha, takaful
Bitta materialda islom moliyalariga oid asosiy tushunchalarni, halol asboblariga qiziqish bildiruvchi investorlar uchun eng ko‘p uchraydigan tushunchalarni tahlil qilamiz.
Sukuk nima?
Obligatsiyaga o‘xshash, ammo boshqacha tuzilgan asbob: sukuk egasi haqiqiy aktiv yoki loyihaga (masalan, ijaraga beriladigan mulkka) ulush oladi, daromad shu aktivning foydasi yoki ijara to‘lovlari hisobiga shakllanadi — oddiy obligatsiyadagi kabi qarz foizi emas.
Murabaha nima?
Foizli kredit berish o‘rniga oldindan kelishilgan narx orttirish bilan mahsulot sotish sxemasi: sotuvchi (masalan, bank) kerakli mahsulotni o‘zi xarid qiladi, so‘ngra uni mijozga shaffof, bitim paytida bir marta belgilangan narx orttirish bilan qimmatroq sotadi.
Takaful nima?
Sug‘urta uchun islomiy muqobil. Klassik sug‘urta, sug‘urta kompaniyasi mijozning xavfini to‘lov evaziga o‘z zimmaga oladi, takafulda ishtirokchilar hisoblarni umumiy jamg‘armani birlashtirishadi va bir-birining zararlarini o‘zaro qoplanadi, boshqaruv kompaniyasi esa jamg‘armani alohida mukofot evaziga boshqaradi, xavfning o‘zidan foyda olmaydi.
Riba nima?
Qarz foizi — puldan foydalanish fakti uchun, haqiqiy aktiv yoki xavfni taqsimlash bilan bog‘liq bo‘lmagan holda, oldindan belgilangan narx orttirishni hisoblash. Riba islom moliyalarida taqiqlangan va aynan ribadan qochish yuqorida sanab o‘tilgan asboblarning aksariyatining tuzilishini tushuntiradi.
Garar nima?
Bitim shartlaridagi ortiqcha noaniqlik yoki ikkiyuzlamachilik. Islom moliyadasida bu qabul qilinmaydigan holat hisoblanadi, shuning uchun shartnomalar imkon qadar shaffof qilinadi: narx, bitim obyekti va shartlar oldindan ikkala tomon uchun ham tushunarli bo‘lishi kerak.
Mudaraba va musharaka nima?
Foyda va zarar bo‘lishish asosidagi hamkorlikning ikki shakli. Mudarabada bir hamkor kapitalni, ikkinchisi esa mehnat va boshqaruvni taqdim etadi, foyda esa oldindan kelishilgan nisbatda taqsimlanadi. Musharakada esa ikkala hamkor ham kapitalni taqdim etadi va boshqaruv hamda natijada birgalikda ishtirok etadi.
Material tanishuv maqsadida berilgan, diniy hukm (fatva) emas va individual investitsiya tavsiyasi hisoblanmaydi. Atiqlarning ma’nolari huquq maktabiga va bitimning aniq tuzilishiga qarab aniqlashtirilishi mumkin.

Tojikiston bo'yicha qo'ng'iroqlar uchun
Kompaniya haqida:
Investitsiyalar
Ma'lumot


Taklif etilgan ma'lumot tanishuv xarakteriga ega va chet el valyutasini, qimmatli qog'ozlarni va/yoki boshqa moliya vositalarini sotib olish yoki sotish taklifi sifatida ko'rib chiqilmasligi kerak. Ushbu saytda taklif etilgan ma'lumot shaxsiy investitsion tavsiya hisoblanmaydi. Ushbu bo'limda tilga olingan moliya vositalari yoki operatsiyalar sizga mos kelmasligi, sizning investitsion profilingizga, moliyaviy holatingizga, investitsion tajribangizga, bilimingizga, investitsion maqsadlaringizga, xavf va daromadlilikga munosabatingizga mos kelmasligi mumkin.
«Birjalik Broker» MChJ kelajakda qo'yilmalarning daromadliligiga kafolat bermaydi va va'da bermaydi, mumkin investitsiyalarning ishonchliligiga va mumkin daromadlarning barqaror o'lchamlariga kafolat bermaydi. O'tkandagi investitsiya natijalari kelajakda daromad olishga kafolat hisoblanmaydi.
«Birjalik Broker» MChJ investorning moliya vositalariga operatsiya qilish va investitsiya qilish vaqtida mumkin zararlari uchun javobgar emas, shuningdek qaytarishga, investitsiyalarning samaradorligi va daromadliligiga kafolat bermaydi.
Ushbu bilan «Birjalik Broker» MChJ «Birjalik Broker» MChJ Tojikiston Respublikasi Moliya vazirligidan qimmatli qog'ozlar bozorining kasbiy ishtirokchisining quyidagi litsenziyalariga muvofiq o'z faoliyatini amalga oshirayotganini xabar qiladi: depozitariy faoliyatini amalga oshirishga №010/25 25.06.2025; brokerlik faoliyatini amalga oshirishga №007/25 25.06.2025; dilerlik faoliyatini amalga oshirishga №008/25 25.06.2025 va qimmatli qog'ozlarni boshqarish bo'yicha faoliyatni amalga oshirishga №009/25 25.06.2025, shuningdek manfaatlar to'qnashuvining paydo bo'lish xavfi borligi haqida xabar qiladi, jumladan «Birjalik Broker» MChJ qimmatli qog'ozlar bozorida kasbiy faoliyatni kasbiy faoliyatning turli turlarini birlashtirish shartlari bilan amalga oshirishiga bog'liq.