

 Orqaga
Moliyaviy xavfsizlik yostig'i: qancha kerak va qanday to'plash mumkin
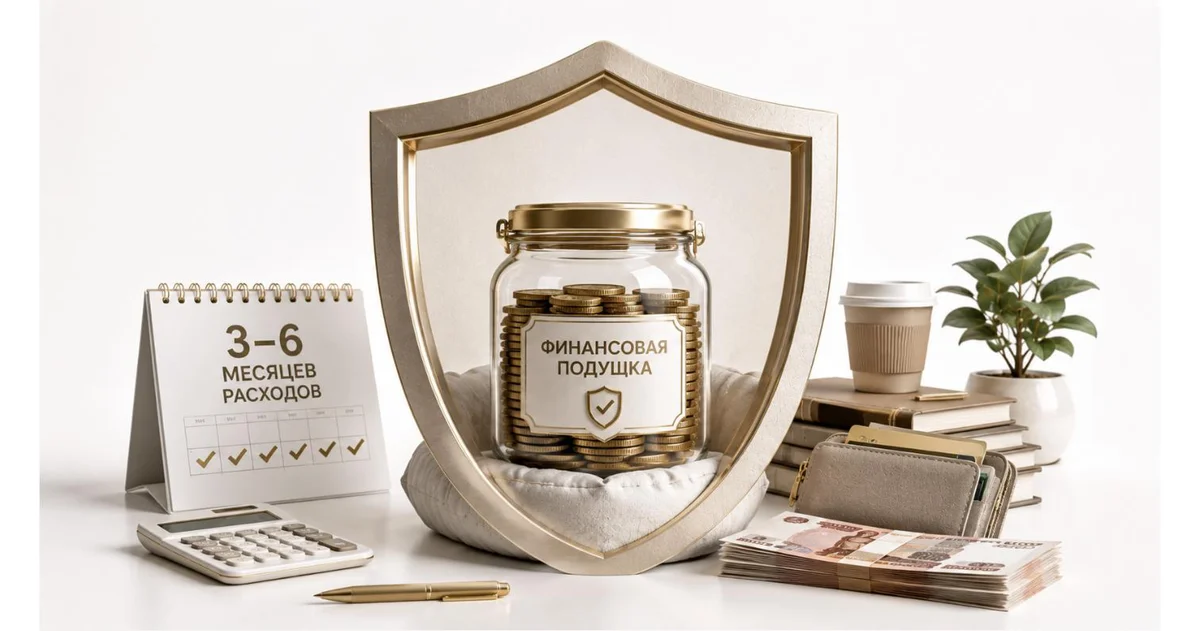
Moliyaviy xavfsizlik yostig'i — bu kapital o'siши uchun emas, balki daromad to'satdan uzilishi holatida (ishni yo'qotish, kasallik, favqulodda ko'chish) yig'ib qo'yilgan mablag'dir.
Miqdori
Keng tarqalgan mezon — 3–6 oylik hayot xarajatlari, daromad emas. Agar sizning majburiy sarflaringiz (uy-joy, oziq-ovqat, oila a'zolariga pul yuborish, transport) masalan, 500 dollarni tashkil qilsa, 1500–3000 dollardan iborat xavfsizlik yostig'i daromadning aksariyat tipik uzilishlarini qoplaydi. Daromadi barqaror bo'lmaganlar uchun — masalan, fasllik ishlarga — oralig'ning yuqori chegarasiga yo'nalish ma'qulroqdir.
Nima uchun bu investitsiya bilan bir xil emas
Xavfsizlik yostig'i va investitsiya portfelini har biri boshqa vazifalarni hal qiladi. Xavfsizlik yostig'i tezda va qiymat yo'qotishsiz ta'minlanishi kerak — shu sababli uni keskin ehtiyoj paytida minusga tushib qolishi mumkin bo'lgan volatil aktivlarda ushlab turish tavsiya etilmaydi. Investitsiya qilish allaqachon yostiqdan ortiqcha qolgan va yaqin kelajakda kerak bo'lmagan pul uchun amalga oshirilishi lozim.
Daromad barqaror bo'lmaganda yoki pul ko'chirishlariga ketganda qanday tejab borish kerak
Oyiga kichik doimiy summadan boshlash mumkin — muhim jihat miqdor emas, balki muntazamlikdir. Xavfsizlik yostig'i asosiy hisobdan alohida saqlanishi va inersiya bilan sarflamaslik uchun uning qismlarini kichik bo'lsa ham asta-sekin to'ldirish foydali: bir yil davomida kichik o'tuvlar ko'rinarli zaxira hosil qiladi.
Materiala tanishuv xarakteriga ega va individual investitsiya tavsiyasi hisoblanmaydi.

Tojikiston bo'yicha qo'ng'iroqlar uchun
Kompaniya haqida:
Investitsiyalar
Ma'lumot


Taklif etilgan ma'lumot tanishuv xarakteriga ega va chet el valyutasini, qimmatli qog'ozlarni va/yoki boshqa moliya vositalarini sotib olish yoki sotish taklifi sifatida ko'rib chiqilmasligi kerak. Ushbu saytda taklif etilgan ma'lumot shaxsiy investitsion tavsiya hisoblanmaydi. Ushbu bo'limda tilga olingan moliya vositalari yoki operatsiyalar sizga mos kelmasligi, sizning investitsion profilingizga, moliyaviy holatingizga, investitsion tajribangizga, bilimingizga, investitsion maqsadlaringizga, xavf va daromadlilikga munosabatingizga mos kelmasligi mumkin.
«Birjalik Broker» MChJ kelajakda qo'yilmalarning daromadliligiga kafolat bermaydi va va'da bermaydi, mumkin investitsiyalarning ishonchliligiga va mumkin daromadlarning barqaror o'lchamlariga kafolat bermaydi. O'tkandagi investitsiya natijalari kelajakda daromad olishga kafolat hisoblanmaydi.
«Birjalik Broker» MChJ investorning moliya vositalariga operatsiya qilish va investitsiya qilish vaqtida mumkin zararlari uchun javobgar emas, shuningdek qaytarishga, investitsiyalarning samaradorligi va daromadliligiga kafolat bermaydi.
Ushbu bilan «Birjalik Broker» MChJ «Birjalik Broker» MChJ Tojikiston Respublikasi Moliya vazirligidan qimmatli qog'ozlar bozorining kasbiy ishtirokchisining quyidagi litsenziyalariga muvofiq o'z faoliyatini amalga oshirayotganini xabar qiladi: depozitariy faoliyatini amalga oshirishga №010/25 25.06.2025; brokerlik faoliyatini amalga oshirishga №007/25 25.06.2025; dilerlik faoliyatini amalga oshirishga №008/25 25.06.2025 va qimmatli qog'ozlarni boshqarish bo'yicha faoliyatni amalga oshirishga №009/25 25.06.2025, shuningdek manfaatlar to'qnashuvining paydo bo'lish xavfi borligi haqida xabar qiladi, jumladan «Birjalik Broker» MChJ qimmatli qog'ozlar bozorida kasbiy faoliyatni kasbiy faoliyatning turli turlarini birlashtirish shartlari bilan amalga oshirishiga bog'liq.