

 Артқа
Қаржылық қауіпсіздік жастығы: қанша қажет және қалай жинау керек
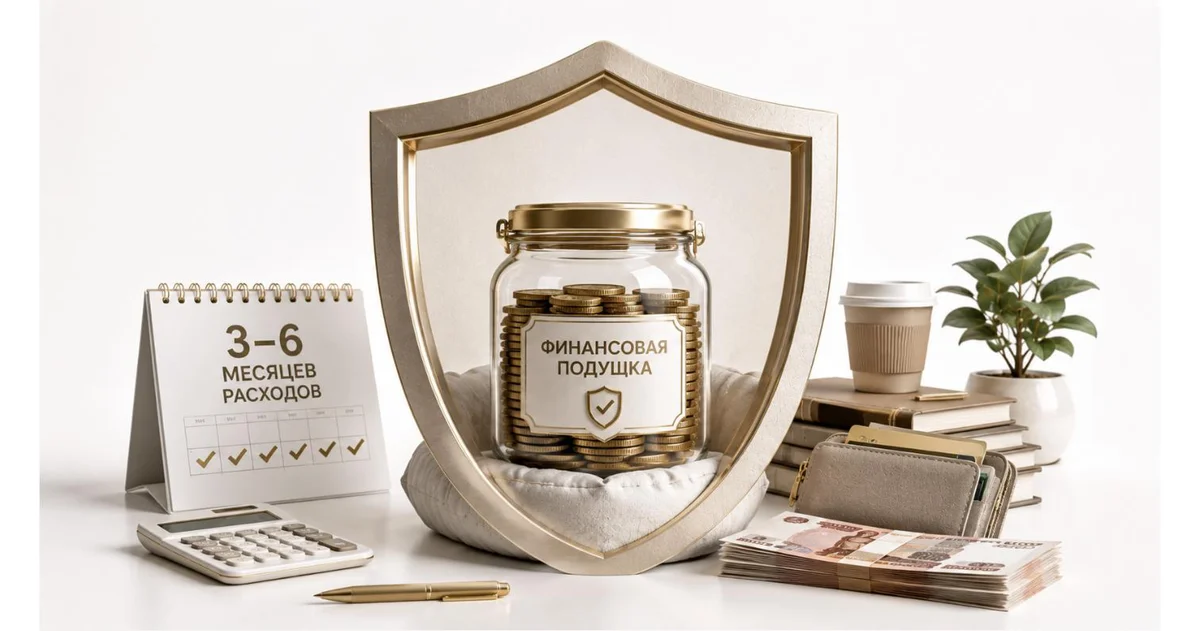
Қаржылық қауіпсіздік жастығы — бұл капиталды өсіру үшін емес, табыс кенеттен үзілген жағдайда (жұмыстан айырылу, ауру, шұғыл көшу) қолданылатын ақша.
Қанша ақша жинау керек
Жалпы қабылданған бағдар — табыс емес, 3–6 айлық өмірлік шығындар. Егер міндетті шығындарыңыз (тұрғын үй, тамақ, отбасына аударымдар, көлік) айына 500 долларды құраса, 1500–3000 долларлық жастық табыстағы көптеген типтік үзілістерді қамтиды. Табысы тұрақсыз адамдар үшін — мысалы, маусымдық жұмыс істейтіндер үшін — диапазонның жоғарғы шегіне бағытталған дұрыс.
Бұл инвестициядан неше түрлі
Қауіпсіздік жастығы мен инвестициялық портфель әртүрлі міндеттерді шешеді. Жастық тез қолжетімді болуы және құнындағы шығынсыз болуы керек — сондықтан оны өткір қажеттілік сәтінде минусқа түсуі мүмкін волатильді активтерде ұстамаған жөн. Инвестиция жасау үшін жастықтан артылып қалған және жақын болашақта қажет болмайтын ақшаны пайдаланған дұрыс.
Табыс тұрақсыз болса немесе аударымдарға кетсе, қалай жинауға болады
Ай сайын шағын, бірақ тұрақты соманы бастауға болады — аударымның көлемінен гөрі тұрақтылық маңызды. Жастықты негізгі шоттан бөлек ұстау пайдалы, бұл инерция бойынша оны жұмсаудан сақтайды және қосымша жасауға мүмкіндік береді, тіпті сома шағын болғанымен: бір жылда шағын аударымдар ескерімді резервке айналады.
Бұл материал танысу сипатында және жеке инвестициялық ұсыныс болып табылмайды.

Тәжікстан бойынша қоңыраулар үшін
Компания туралы:
Инвестициялар
Ақпарат


Ұсынылған ақпарат танысу сипатында болып табылады және шетел валютасын, бағалы қағаздарды және/немесе басқа қаржы құралдарын сатып алу немесе сату ұсынысы ретінде қарастырылмауы тиіс. Осы сайтта ұсынылған ақпарат жеке инвестициялық ұсыным болып табылмайды. Осы бөлімде аталған қаржы құралдары немесе операциялар сізге сәйкес келмеуі, сіздің инвестициялық профиліңізге, қаржылық жағдайыңызға, инвестициялық тәжірибеңізге, біліміңізге, инвестициялық мақсаттарыңызға, тәуекелге және табыстылыққа деген қарым-қатынасыңызға сәйкес келмеуі мүмкін.
«Биржалық Брокер» ЖШС болашақта салымдардың табыстылығына кепілдік бермейді және уәде етпейді, мүмкін инвестициялардың сенімділігіне және мүмкін табыстардың тұрақты өлшемдеріне кепілдік бермейді. Өткендегі инвестиция нәтижелері болашақта табыс алуға кепілдік болып табылмайды.
«Биржалық Брокер» ЖШС инвестордың қаржы құралдарына операция жасау мен инвестициялау кезінде мүмкін шығындар үшін жауапкершілік көтермейді, сондай-ақ қайтаруды, инвестициялардың тиімділігі мен табыстылығына кепілдік бермейді.
Осымен «Биржалық Брокер» ЖШС «Биржалық Брокер» ЖШС Тәжікстан Республикасы Қаржы министрлігінен бағалы қағаздар нарығының кәсіби қатысушысының келесі лицензияларына сәйкес өз қызметін жүзеге асыратынын хабарлайды: депозитарийлік қызметті жүзеге асыруға №010/25 25.06.2025; брокерлік қызметті жүзеге асыруға №007/25 25.06.2025; дилерлік қызметті жүзеге асыруға №008/25 25.06.2025 және бағалы қағаздарды басқару бойынша қызметті жүзеге асыруға №009/25 25.06.2025, сондай-ақ мүдделер қақтығысының туындау тәуекелінің бар екендігі туралы хабарлайды, соның ішінде «Биржалық Брокер» ЖШС бағалы қағаздар нарығында кәсіби қызметті кәсіби қызметтің әртүрлі түрлерін біріктіру шарттарымен жүзеге асыруына байланысты.